Kas pasikeitė nuo 2026 m. sausio 1 d.
Ne vienas vadovas apie šį pokytį sužinojo ne iš įstatymo, o iš buhalterės klausimo: „Ar žinote, kad dalis mūsų sveikatos draudimo dabar apmokestinama?“ O kas dar nepastebėjo, pastebės pratęsdamas paskatų paketą kitiems metams.
2025 m. birželio 26 d. Seimas priėmė gyventojų pajamų mokesčio įstatymo pakeitimus (įstatymas Nr. XV-343), taikomus nuo 2026 m. mokestinio laikotarpio. Iki tol darbdavio už darbuotoją mokamos papildomo (savanoriško) sveikatos draudimo įmokos buvo neapmokestinamos GPM be atskiros sumos ribos – galiojo tik bendra taisyklė, kad visos lengvatinės įmokos (sveikatos, gyvybės draudimo ir pensijų kartu) negali viršyti 25% darbuotojo metinių su darbo santykiais susijusių pajamų.
Nuo 2026 m. papildomo (savanoriško) sveikatos draudimo įmokoms atsirado papildoma riba: GPM neapmokestinama tik iki 350 Eur per mokestinį laikotarpį (kalendorinius metus) vienam darbuotojui. Abi sąlygos – ir 350 Eur ir 25% – turi būti tenkinamos kartu.
Svarbu: viršijus ribą, apmokestinama ne visa suma, o tik viršijanti dalis. VMI komentaro pavyzdyje sakoma, kad darbdavys per metus sumoka 500 Eur sveikatos draudimo įmokų: 350 Eur lieka neapmokestinti, o 150 Eur priskiriami su darbo santykiais susijusioms pajamoms ir apmokestinami kaip darbo užmokestis. Nuo apmokestinamos dalies skaičiuojamos ir „Sodros“ įmokos.
Riba susijusi ne su pavieniais atvejais, ji aktuali didžiajai rinkos daliai. Dar svarstant projektą Seime, draudimo brokeriai atkreipė dėmesį, kad vidutinė įmoka siūlomą ribą lenkia beveik dvigubai.
Vidutinės įmokos šiuo metu yra arti 600 eurų. 350 eurų dydis paimtas iš 2023 metų duomenų.
Kas nepasikeitė: gyvybės draudimui lubų nėra
Darbdavio už darbuotoją mokamoms gyvybės draudimo įmokoms 350 Eur riba netaikoma. Joms lieka galioti ta pati tvarka kaip iki šiol (GPMĮ 17 str. 1 d. 14 ir 14¹ punktai):
- įmokos neapmokestinamos GPM, kai draudimo sutartis atitinka įstatymo sąlygas – jos terminas ne trumpesnis kaip 10 metų (arba išmoka numatyta apdraustajam artėjant pensiniam amžiui);
- visų lengvatinių įmokų suma (gyvybės, sveikatos draudimo ir pensijų kartu) per metus negali viršyti 25% darbuotojui apskaičiuotų su darbo santykiais susijusių pajamų;
- neapmokestinamai daliai netaikomos ir „Sodros“ įmokos;
- draudimo išmoka, mokama įvykus draudžiamajam įvykiui – netekties, sveikatos sužalojimo ar ligos atveju – gavėjui GPM neapmokestinama.
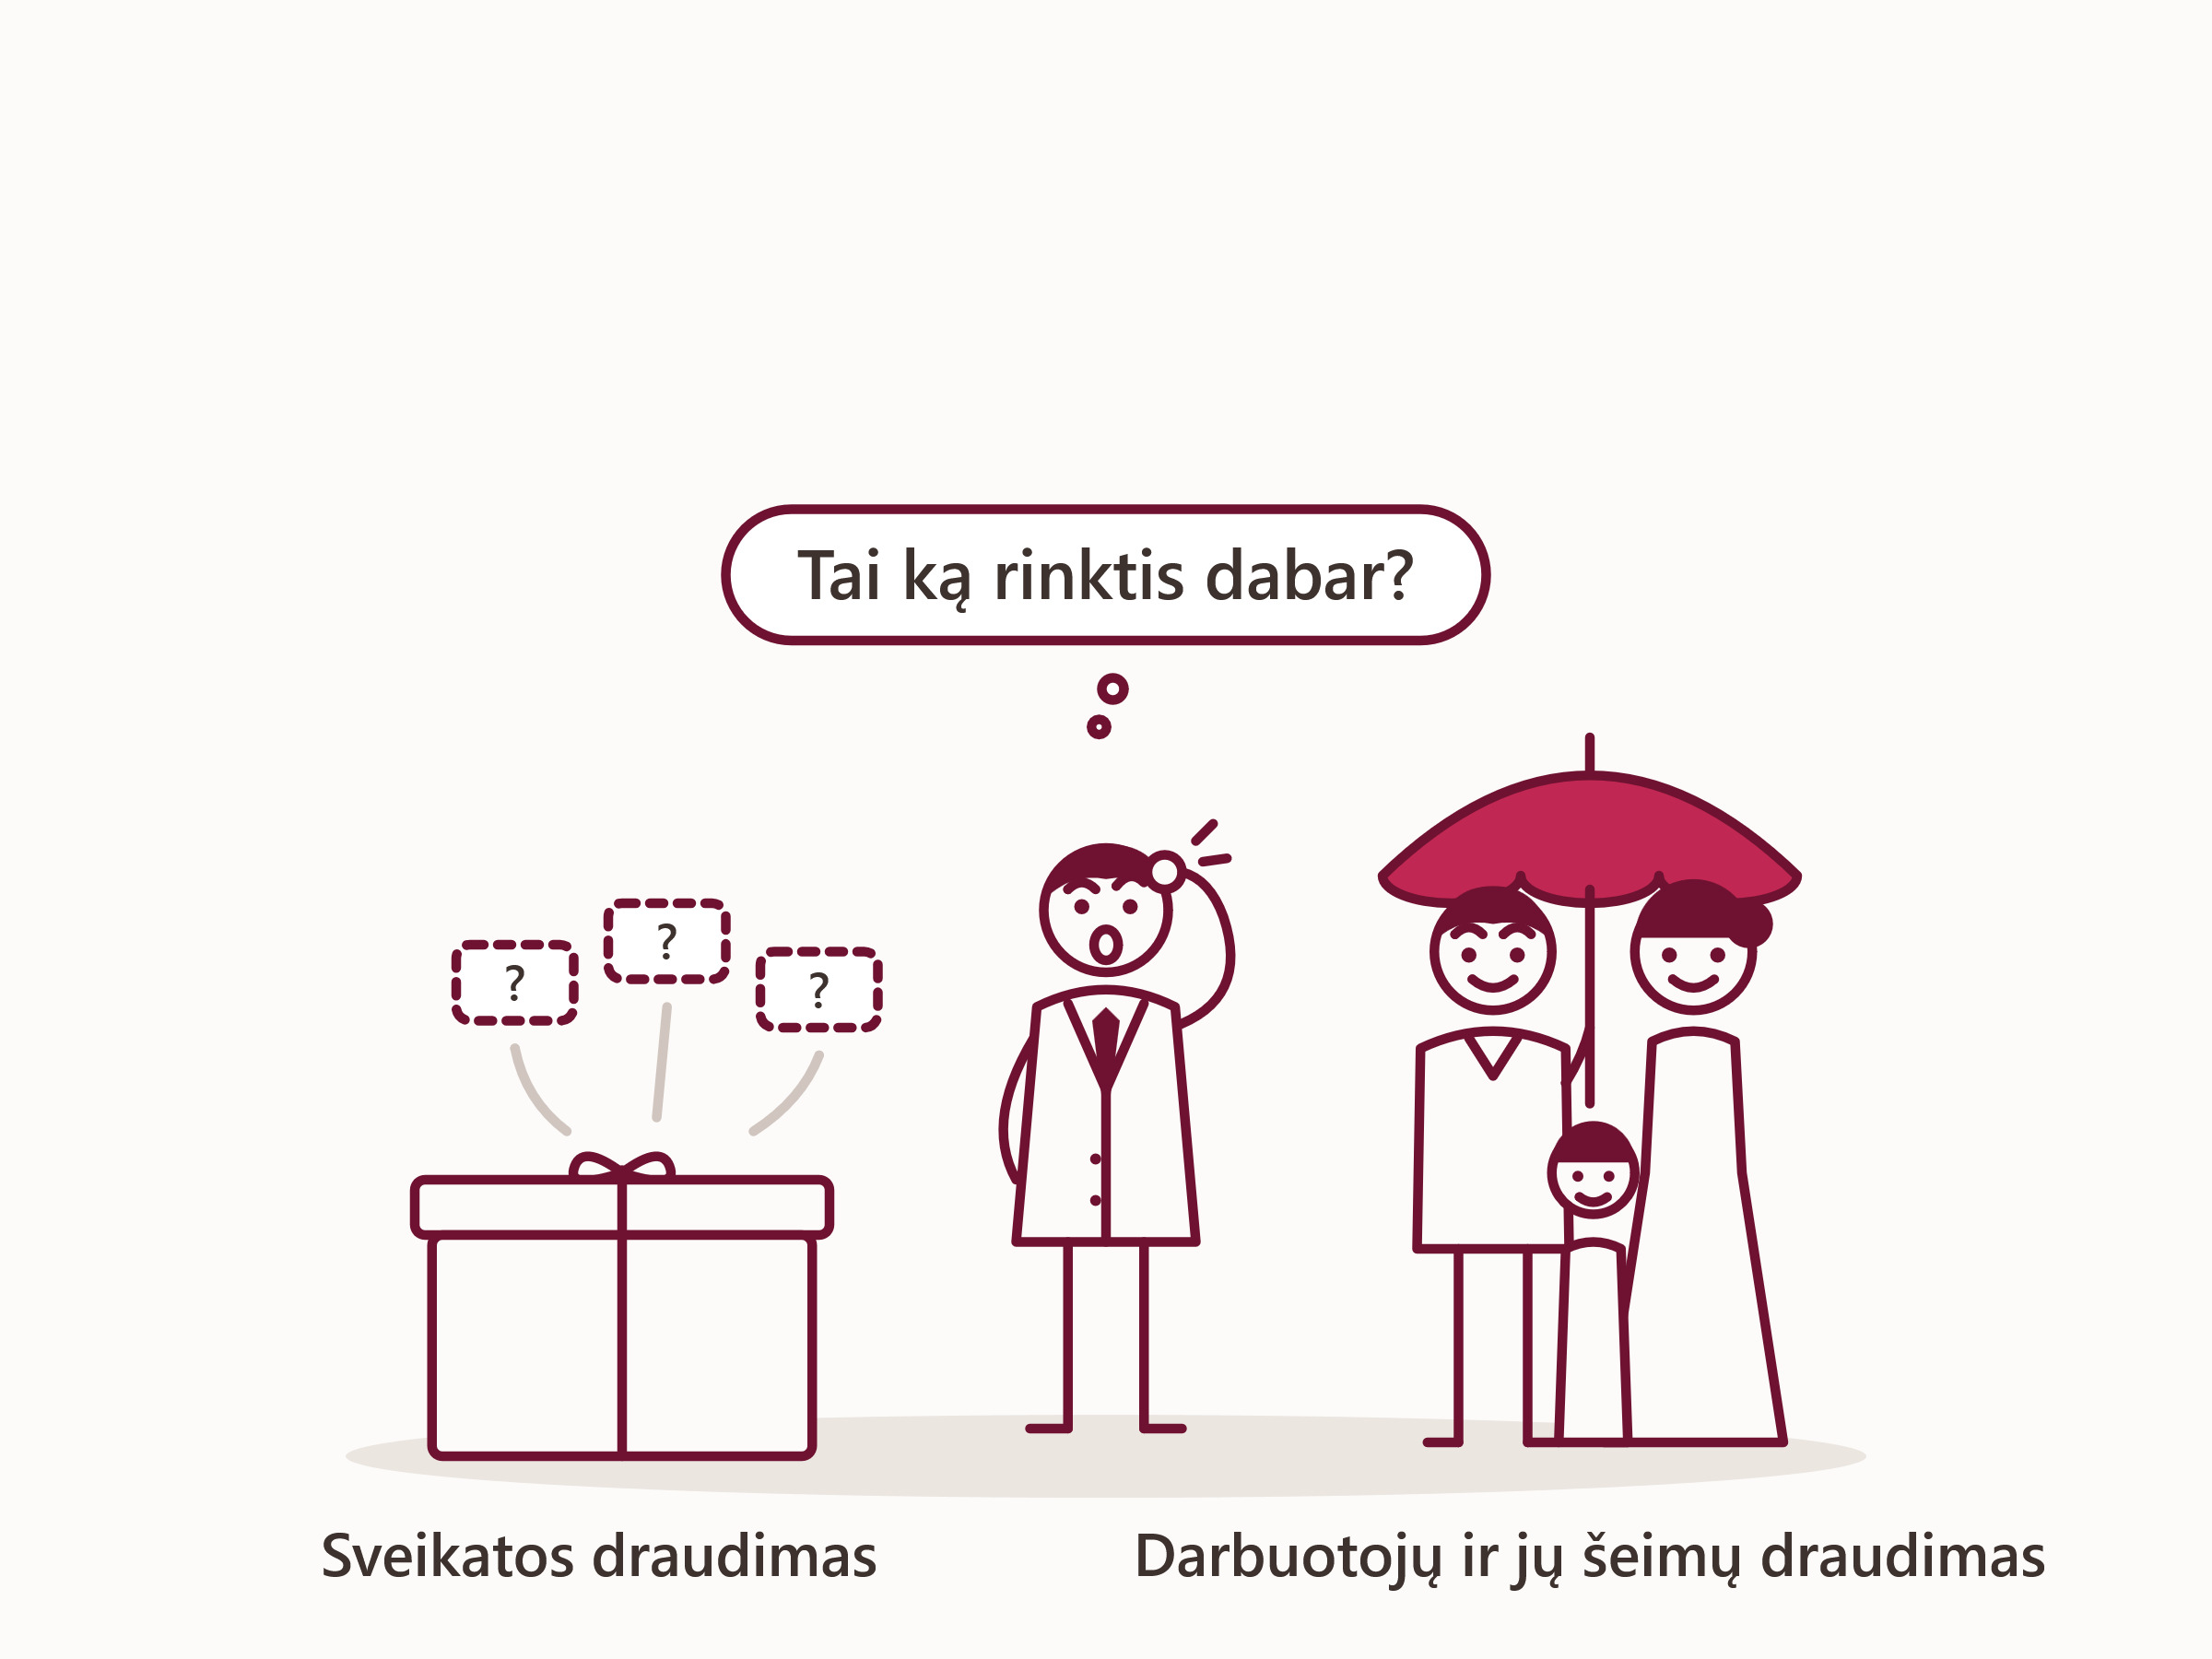
Ši tvarka galioja ir darbuotojų bei jų šeimų draudimui be kaupimo – svarbu, kad sutartis būtų sudaryta laikantis įstatymo sąlygų. Šiuo draudimu darbdavys darbuotojui siunčia aiškią žinutę, kad juo yra pasirūpinta.
Palyginimas skaičiais
Palyginkime šias dvi situacijas 2026 m.: darbdavys darbuotojui, uždirbančiam 2 000 Eur per mėnesį „ant popieriaus“ (24 000 Eur per metus), perka paskatą už 50 Eur per mėnesį (600 Eur per metus).
| Papildomas sveikatos draudimas | Darbuotojų ir jų šeimų draudimas | |
|---|---|---|
| Metinė įmoka | 600 Eur | 600 Eur |
| Taikoma riba | 350 Eur per metus ir 25% darbo pajamų | tik 25% darbo pajamų (6 000 Eur) |
| GPM neapmokestinama | 350 Eur | visa įmoka – 600 Eur |
| Apmokestinama kaip darbo užmokestis | 250 Eur | 0 Eur |
Kitaip tariant, sveikatos draudimas virš 350 Eur per metus darbdaviui pabrangsta, nes nuo viršijančios dalies mokamas GPM ir „Sodros“ įmokos, kaip nuo įprasto atlyginimo priedo. Gyvybės draudimo įmokoms tokio slenksčio nėra: iki 25% metinių darbo pajamų jos lieka neapmokestinamos, o šios ribos praktiškai beveik niekas nepasiekia.
Kad riba taps darbdavių orientyru, draudikai prognozavo dar prieš jai įsigaliojant:
Neabejoju, kad daug darbdavių tai pasirinks kaip atskaitos tašką savo išlaidoms valdyti.
Pasitikrinkite per 10 minučių
- Paimkite metinę draudimo sąskaitą ir padalinkite iš apdraustų darbuotojų skaičiaus – tai jūsų suma vienam darbuotojui.
- Iki 350 Eur – jums niekas nesikeičia; tik įsirašykite ribą į kitų metų biudžetą.
- Virš 350 Eur – nuo viršijančios dalies mokate GPM ir „Sodrą“ kaip nuo algos priedo. Pats draudimas nepabrango – pabrango jo mokestinė pusė. Toliau – trys keliai, ką su tuo daryti.
Trys praktiniai keliai
Paprasčiausias atsakymas – sumažinti paskatą ar jos atsisakyti – dažnai būtų ir prasčiausias, bet papildomą draudimą darbuotojai jau laiko savaime suprantama nauda prie atlyginimo.
Tai yra viena iš tų naudų, kurios tapo beveik suprantamu dalyku, „higienine“ nauda, darbuotojai tai vertina.
1 kelias. Įmoka iki 350 Eur
Jei vienam darbuotojui per metus mokate iki 350 Eur – nieko keisti nereikia. Stebėkite, kad draudimo kainoms kylant per ribą neperliptumėte: riba fiksuota, o įmokos kasmet auga.
2 kelias. Perskirstymas be papildomo biudžeto
Viršijančią dalį perkeliate į darbuotojų ir jų šeimų draudimą. Pavyzdžiui, 600 Eur sveikatos draudimo sumą perskirstote: 350 Eur sveikatos ir 250 Eur gyvybės draudimui. Paskatų biudžetas nesikeičia, apmokestinamos dalies nelieka, o darbuotojas užuot turėjęs vieną papildomą naudą, turi dvi, kurios viena kitos neperdengia.
3 kelias. Dvi apsaugos skirtingiems tikslams
Sveikatos draudimas lieka kasdienėms reikmėms – gydytojų konsultacijoms, tyrimams – iki ribos. O apsaugą nuo didžiųjų rizikų – netekties, kritinių ligų, traumų – ir išmokas šeimos malonių akimirkų metu perima gyvybės draudimas. Paketas gilėja, mokesčių sąskaita neauga.
Kuris kelias jums tinka, priklauso nuo kolektyvo, poreikių ir biudžeto.
Kiekvienos įmonės situacija skirtinga: galutinius skaičius pasitikrinkite su savo buhalteriu, o dėl draudimo dalies mielai patarsiu asmeniškai.
Dažniausi klausimai
Kokia sveikatos draudimo įmokų riba galioja nuo 2026 m.?
Nuo 2026 m. sausio 1 d. darbdavio už darbuotoją mokamos papildomo (savanoriško) sveikatos draudimo įmokos gyventojų pajamų mokesčiu neapmokestinamos tik iki 350 Eur per mokestinį laikotarpį (kalendorinius metus) vienam darbuotojui. Viršijanti dalis apmokestinama kaip su darbo santykiais susijusios pajamos. Ribą nustatė 2025 m. birželio 26 d. priimtas įstatymas Nr. XV-343 (GPMĮ 17 str. 1 d. 14 ir 14¹ p.).
Ar 350Eur€ riba taikoma ir gyvybės draudimui?
Ne. 350 Eur riba taikoma tik papildomo (savanoriško) sveikatos draudimo įmokoms. Darbdavio mokamoms gyvybės draudimo įmokoms galioja tik bendra 25% taisyklė: visos lengvatinės įmokos kartu per metus negali viršyti 25% darbuotojui apskaičiuotų su darbo santykiais susijusių pajamų. Draudimo sutartis turi atitikti GPMĮ sąlygas (terminas ne trumpesnis kaip 10 metų arba išmoka artėjant pensiniam amžiui).
Kas atsitinka, jei sveikatos draudimo įmoka viršija 350 Eur per metus?
Apmokestinama tik viršijanti dalis, o ne visa įmoka. Pavyzdžiui, jei darbdavys per metus sumoka 500 Eur sveikatos draudimo įmokų, 350 Eur lieka neapmokestinti, o 150 Eur priskiriami su darbo santykiais susijusioms pajamoms ir nuo jų mokamas GPM ir „Sodros“ įmokos.
Ar darbuotojų ir jų šeimų draudimo išmoka apmokestinama?
Draudimo išmoka, mokama įvykus draudžiamajam įvykiui – apdraustojo netekties, sveikatos sužalojimo ar ligos atveju – gavėjui gyventojų pajamų mokesčiu neapmokestinama (GPMĮ 17 str. 1 d. 13 p.).